開業届と青色申告承認申請書、いつ出せばいい?損しないための提出タイミングと期限まとめ
開業届と青色申告承認申請書を出す最適なタイミングは「開業日から1か月以内」であり、2つの書類を税務署へ同時に提出するのが最も確実です。青色申告承認申請書の提出期限は、1月16日以降に新規開業した場合は開業日から2か月以内、1月15日までに開業した場合はその年の3月15日までと定められています。期限を1日でも過ぎると初年度は白色申告となり、最大65万円の青色申告特別控除や赤字の繰り越しといった税制上の優遇措置を受けられません。開業日ごとの正確な期限とe-Taxや郵送による提出手順を確認し、不備なく手続きを完了させましょう。
1. 開業届と青色申告承認申請書を出すべき最適なタイミングとは
1.1 結論として開業届と一緒に青色申告承認申請書を出すのが一番確実
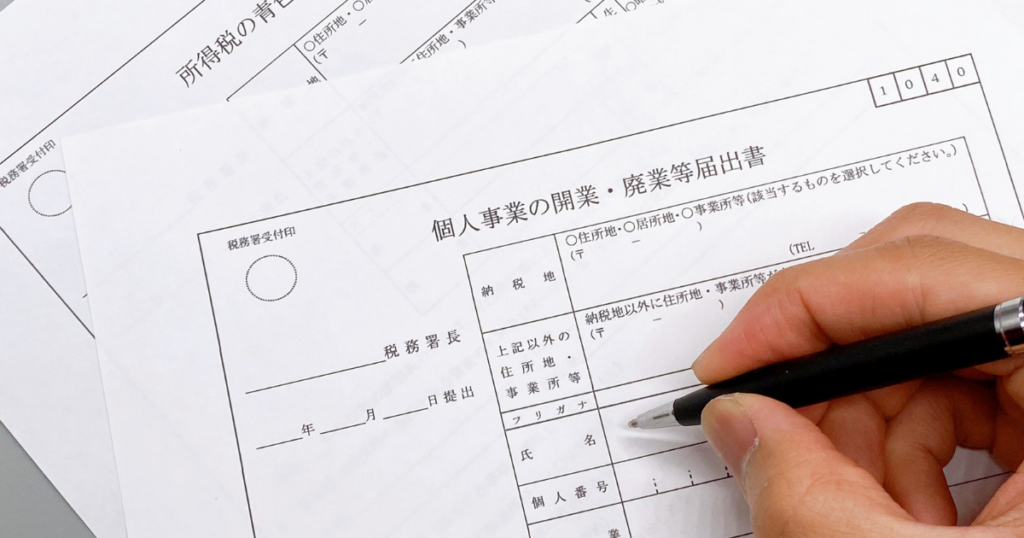
個人事業主として開業する際、開業届(個人事業の開業・廃業等届出書)と青色申告承認申請書はセットで同時に提出するのがもっとも安全で効率的です。
青色申告承認申請書は単独でも提出できますが、別々に手続きを行うと申請書の提出忘れや期限超過のリスクが高まります。税務署の窓口へ持参する場合も、郵送やe-Taxで提出する場合も、2つの書類をまとめて一度に処理すれば手続きの手間を最小限に抑えられます。
1.2 開業届の提出期限である開業後1か月以内のルール
所得税法において、開業届の提出期限は事業を開始した日(開業日)から1か月以内と定められています。一方、青色申告承認申請書の提出期限は原則として開業日から2か月以内です。
2つの書類で期限が異なりますが、より期限が早い「開業届の1か月以内」に合わせて青色申告承認申請書も同時に提出すれば、どちらの提出期限も確実に守ることができます。なお、開業届の提出が1か月を過ぎても法的な罰則はありませんが、税務署でのスムーズな手続きや各種共済・銀行口座開設の審査を考慮し、開業日から1か月以内の同時提出を基準に行動することが推奨されます。
2. 開業時期で変わる青色申告承認申請書の提出期限一覧
所得税の青色申告承認申請書は、事業を開始した日(開業日)や現在の事業形態によって税法上の提出期限が明確に分かれています。開業初年度から青色申告の特典を受けるためには、自身が該当するパターンの期日を正確に把握しておく必要があります。
2.1 1月16日以降の新規開業は開業日から2か月以内が提出期限
1月16日以降に新規で事業を開始した場合、開業日から2か月以内に青色申告承認申請書を税務署へ提出する必要があります。この期限内に受理されることで、開業したその年の確定申告から青色申告が適用されます。
例えば、5月10日を開業日として届け出た場合、提出期限は7月10日です。
国税に関する期間の計算では初日を算入しないため、起算日は開業日の翌日である5月11日となります。そこから2か月後の応当日は7月11日で、その前日である7月10日が期限です。
結果として「開業日と同じ日付の2か月後」が期限になると覚えておけば実務上は差し支えありませんが、月末に開業した場合など応当日が存在しないケースもあるため、迷ったら所轄の税務署に確認するのが確実です。
2.2 1月15日までの開業は開業年の3月15日までが提出期限
1月1日から1月15日までの間に新規開業した場合は、開業日から2か月以内というルールではなく、開業したその年の3月15日が提出期限となります。所得税法第144条により、その年の1月15日以前に業務を開始した事業者は、一律で「その年の3月15日まで」に申請書を提出すると規定されているためです。
例えば、1月5日を開業日とした場合、2か月後の3月5日ではなく、3月15日まで提出期限が延長される形になります。年始に事業を立ち上げた個人事業主は、通常の2か月ルールと混同しないよう注意が必要です。
2.3 既存の事業者が青色申告に変更する場合は適用を受けたい年の3月15日まで
すでに白色申告で事業を行っている個人事業主が、新たに青色申告へ切り替える場合は、新規開業の特例ルールは適用されません。青色申告の適用を受けたい年の3月15日までに提出しなければなりません。
例えば、2027年分の所得から青色申告の適用を受けたい場合は、2027年の3月15日までに申請書を税務署へ提出しておく必要があります。2026年分の確定申告の時期(2027年2月16日〜3月15日)に申告書と同時に提出した場合、2026年分には青色申告が適用されず、2027年分からの適用となります。切り替えを検討している方は、適用を受けたい年の3月15日という期限を必ず確認してください。
3. いつ出せばいいか迷って期限を過ぎた場合のデメリットと損失
青色申告承認申請書の提出期限を1日でも過ぎると、開業初年度は自動的に白色申告扱いとなり、税制上の優遇措置を受けられなくなります。期限後に出した申請書は翌年分からの適用となるため、初年度にどれだけ利益が出ても青色申告の特典を使った節税はできません。
3.1 初年度に最大65万円控除が受けられず税金が高くなる
期限を過ぎると、所得金額から最大65万円(電子申告等の要件を満たさない場合は55万円または10万円)を差し引ける「青色申告特別控除」が初年度に適用されません。課税対象となる所得が最大65万円増えるため、所得税や住民税の負担が直接的に重くなります。
さらに、個人の所得額をもとに計算される国民健康保険料(税)も高くなるため、本来受けられたはずの控除を逃すことによる金銭的な損失は税金面だけにとどまりません。
3.2 家族への給与を経費にできる青色事業専従者給与が使えない
生計を一にする配偶者や親族に事業を手伝ってもらった場合、青色申告であれば「青色事業専従者給与に関する届出書」を提出することで、支払った適正な給与の全額を必要経費に算入できます。しかし、申請期限を過ぎて白色申告になると、実際に支払った給与額を経費として計上できなくなります。
白色申告にも「事業専従者控除」という制度はありますが、控除限度額は配偶者で最大86万円、その他の親族で最大50万円までに制限されます。家族へ支払った給与を通じた所得分散による大幅な節税効果は得られません。
3.3 40万円未満の減価償却資産を一括経費化できる特例を逃す
青色申告者には、事業用に購入した1個または1組あたり40万円未満の備品・設備について、購入した年の必要経費に一括で計上できる「少額減価償却資産の特例」が認められています。
この特例は令和8年度税制改正で拡充され、取得価額の基準が「30万円未満」から「40万円未満」に引き上げられました(令和8年4月1日以後に取得したものが対象。適用期限は令和11年3月31日まで、年間合計300万円が上限)。パソコンやオフィス家具など、開業初期に購入した40万円未満の資産を開業初年度の経費として全額計上できる、青色申告者だけの特典です。
申請が遅れて白色申告となった場合、購入した年に全額を経費にできるのは取得価額10万円未満のものに限られます。10万円以上20万円未満の資産については「一括償却資産」として3年間で均等に償却する方法を選べますが、こちらも購入年に全額を経費にできるわけではありません。
20万円以上の資産は耐用年数に応じて数年間に分けて減価償却しなければならないため、初年度の経費を増やして利益を圧縮する選択肢を失います。
申請が遅れて白色申告となった場合、一括で経費にできるのは取得価額10万円未満(一括減価償却資産の特例を使う場合は20万円未満)のものに限られます。なお、少額減価償却資産の特例で全額を経費にした資産であっても、償却資産税(固定資産税)の申告対象にはなります。法人税・所得税と償却資産税では扱いが異なる点にご注意ください。10万円以上の資産は耐用年数に応じて数年間に分けて減価償却しなければならないため、初年度の経費を増やして利益を圧縮する選択肢を失います。
4. 開業届と青色申告承認申請書を確実に提出する手順
開業手続きを不備なく完了させるためには、事前準備から提出方法の選択、控えの保管までの一連の流れを把握しておく必要があります。提出方法にはオンラインと郵送、窓口持参がありますが、それぞれの注意点を押さえて手続きを進めます。
4.1 必要書類の準備と開業日の正しい決め方
手続きに必要な書類は「個人事業の開業・廃業等届出書」と「所得税の青色申告承認申請書」の2点です。国税庁のウェブサイトからダウンロードするか、開業支援サービスを利用して作成します。あわせて、マイナンバー(個人番号)の確認書類と身元確認書類を用意します。
開業日には法律上の厳密な指定がなく、初売上が発生した日、店舗のオープン日、事業用の仕入れや契約を行った日など、事業主自身の実態に合わせて自由に設定できます。ただし、設定した開業日を起点として青色申告承認申請書の提出期限が計算されるため、提出日から遡りすぎた日付を設定しないよう注意します。
青色事業専従者給与に関する届出書
配偶者やご家族に給与を支払い、それを必要経費に算入する場合に必要です。提出期限は青色申告承認申請書と同じく開業日から2か月以内です。青色申告承認申請書を出しただけでは専従者給与を経費にできない点にご注意ください。
給与支払事務所等の開設届出書
従業員を雇用する場合、給与支払事務所を開設した日から1か月以内に提出します。
源泉所得税の納期の特例の承認に関する申請書
給与の支給人員が常時10人未満の場合、従業員から預かった源泉所得税の納付を、原則の毎月から年2回(7月・1月)にまとめることができます。事務負担が大きく軽減されます。
都道府県税事務所への事業開始等申告書
税務署への開業届とは別に、都道府県(自治体によっては市区町村にも)への届出が必要です。提出期限は自治体により異なり、たとえば東京都では事業開始の日から15日以内とされています。税務署への開業届だけで完了と思われている方が多いのでご注意ください。
4.2 マイナンバーカードを使ったe-Taxでの電子申請手順
国税庁のe-Taxソフト(WEB版)や民間の開業届作成サービスを利用すれば、税務署へ行かずにオンラインで両方の書類を同時に提出できます。
国税庁 e-Taxソフト https://www.e-tax.nta.go.jp/e-taxsoft/index.htm
申請にはマイナンバーカードと、カード読み取りに対応したスマートフォン(またはICカードリーダー)を使用します。画面の案内に従って氏名、住所、屋号、事業内容、開業日などの必要事項を入力し、電子署名を付与して送信します。送信後は、メッセージボックスに届く受信通知と申請データの控えをダウンロードして保存します。令和7年1月以降は紙で提出しても控えに収受日付印が押されないため、提出事実を明確に証明できるe-Taxの受信通知は、銀行口座の開設などの場面で有力な資料となります。必要に応じて「電子申請等証明書」の交付を受けることもできます。
4.3 税務署への郵送提出で返信用封筒を忘れないためのポイント
書類を印刷して郵送する場合は、納税地を管轄する税務署宛てに送付します。郵送事故を防ぐため、普通郵便だけでなく特定記録郵便やレターパックなどの追跡可能な方法を選ぶと確実です。
郵送時に同封するものは以下のとおりです。
- 個人事業の開業・廃業等届出書(提出用・控用の計2部)
- 所得税の青色申告承認申請書(提出用・控用の計2部)
- マイナンバー確認書類および本人確認書類の写し
- 所要額の切手を貼り、返信先住所・氏名を記載した返信用封筒
※控用の書類と返信用封筒は、日付・税務署名を記載したリーフレットとともに控えを返送してもらうために同封します。
国税庁は令和7年1月以降、書面で提出された申告書等の控えへの収受日付印の押なつを廃止しました。対象は申告書だけでなく、申請書・届出書を含む税務署に提出するすべての文書です。開業届と青色申告承認申請書も対象となるため、返信用封筒を同封しても、日付印が押された控えは返ってきません。
ただし、当分の間の対応として、収受した「日付」と「税務署名」を記載したリーフレットが希望者に交付されます。郵送の場合も、返信用封筒と控えを同封すれば、このリーフレットが同封されて返送されます。
開業届の控えは、事業用の銀行口座開設や小規模企業共済の加入申込などで提示を求められることがあります。紙で提出する場合は、自分で控えを作成・保管し、提出年月日を記録しておくことが必要です。返信用封筒を同封してリーフレットを受け取っておけば、提出日の記録として活用できます。
この変更により、e-Taxの優位性はさらに高まりました。e-Taxであれば、メッセージボックスに届く受信通知や「電子申請等証明書」によって、提出事実・提出年月日・受付番号を明確に確認できます。紙での提出にこだわる理由がなければ、電子申請を選ぶことを強くおすすめします。
5. 青色申告の提出タイミングに関するよくある質問
5.1 開業届を出さずに青色申告承認申請書だけを出すことはできる?
制度上、青色申告は事業所得などを生じる事業を営んでいることが前提となるため、開業届を提出せずに青色申告承認申請書のみを単独で提出することは推奨されません。税務署の窓口で申請書のみを提出した場合でも、開業届の未提出が確認されるとその場で開業届の記入と提出を求められます。二度手間を防ぐためにも、2つの書類は同時に税務署へ提出してください。
5.2 年度の途中で開業した場合の確定申告はどうなる?
年の途中で開業した場合、開業日からその年の12月31日までに発生した収入と経費をもとに所得を計算し、翌年の2月16日から3月15日の期間に確定申告を行います。年度の途中で会社を退職して開業した方は、前の職場の源泉徴収票を用意し、給与所得と開業後の事業所得を合算して申告する必要があります。なお、開業日からの営業期間が1年に満たない場合であっても、期限内に申請書を提出していれば青色申告特別控除の控除額を満額適用して計算できます。
5.3 提出期限の日が土日祝日の場合の締め切り日はいつ?
開業届や青色申告承認申請書の提出期限日が土曜日、日曜日、国民の祝日・休日に重なる場合は、国税通則法の規定によりその休日の翌日となる税務署の最初の開庁日が提出期限になります。例えば、期限日である3月15日が日曜日の場合、締め切り日は翌日の3月16日(月曜日)に繰り越されます。郵送提出の場合は当日の消印有効、e-Taxによる電子申告の場合は当日23時59分までの送信完了が有効な期限です。
6. まとめ
開業届と青色申告承認申請書は、開業後すぐにセットで提出するのが最も確実です。青色申告承認申請書の提出期限は、1月16日以降の開業であれば「開業日から2か月以内」、1月15日以前の開業であれば「その年の3月15日まで」と定められています。
期限を1日でも過ぎると、初年度は最大65万円の青色申告特別控除や専従者給与の必要経費算入といった特典を受けられません。開業日を決めたら速やかに書類を作成し、e-Taxや郵送などを利用して期日内に税務署へ提出しましょう。
※本記事に記載した制度内容は2026年10月時点の情報に基づいています。少額減価償却資産の特例は令和8年度税制改正により取得価額基準が40万円未満に引き上げられており、適用期限は令和11年3月31日までです。また、申告書等の控えへの収受日付印は令和7年1月から廃止されています。事業開始等申告書の様式・期限は自治体によって異なります。個別の判断にあたっては税理士にご相談ください。
この記事を書いた人
関連記事
-
 美容室の開業資金、自己資金はいくら必要?開業を叶えるための準備と資金計画の立て方
-
美容師が独立したら税金管理はどうする?開業後に知っておきたい税金の基本
-
【美容室オーナー必見】美容師の従業員への福利厚生費、個人事業主と法人の違いを分かりやすく解説
-
美容師が独立したら知るべき経費の考え方Vol.4|借入返済は経費になる?利益と現金がズレる理由
-
美容師が独立したら知っておくべき経費の考え方Vol.3|ハサミや内装は一括経費?減価償却?設備投資の基本
-
美容師が独立したら知っておくべき経費の考え方Vol.2!接待交際費のグレーゾーンを徹底解説
-
【美容師向け】所得税の予定納税とは?対象者から計算方法、減額申請まで徹底解説
-
【東京23区の美容師向け】国民健康保険と東京美容国保はどっちがお得?令和8年度保険料で徹底比較