まだ間に合う!年内にやっておきたい美容室の節税対策まとめ|知っておくべき経費と控除のポイント
美容室が年内に税負担を軽減するには、見込み利益を早期に試算し、期日までに適切な経費計上と控除の適用を完了させることが不可欠です。個人事業主は青色申告特別控除の要件確認や家事按分の再計算、法人は役員社宅の導入や出張旅費規程の整備により課税所得を圧縮できます。さらに、40万円未満のシャンプー台やセット面などを年内に取得・稼働させれば、少額減価償却資産の特例により一括経費計上が可能です。事業形態に応じた適切な選択肢を把握し実行することで、翌年の税金負担と手元資金の残高が変わります。
1. 年内にやっておきたい美容室の節税対策の基本手順
美容室が効果的な節税を行うためには、やみくもに備品を購入したり経費を使ったりするのではなく、正しい手順を踏んで対策の規模と内容を決める必要があります。まずは現状の収支を正確に把握し、事業形態に合わせた適切な手法を選択することが第一歩です。
1.1 年間の売上と見込み利益を早期に試算する
節税対策の予算や実施すべき施策を決定するために、11月までの確定データをもとに年間利益の着地点を算出します。美容室は12月に来店客数が増加し売上が跳ね上がる傾向があるため、繁忙期の見込み売上と仕入れ額、人件費などの変動費をあらかじめ織り込んで計算しなければなりません。
利益の予測が曖昧な状態で経費計上を進めると、納税額は減っても手元の運転資金が不足するリスクが生じます。12月上旬までに年間の見込み課税所得を試算し、投じることができる経費や控除の上限枠を明確にすることが、失敗しない節税の必須条件です。
1.2 個人事業主と法人で異なる年内節税のアプローチ
個人事業主と法人では、会計期間の区切りや税率構造、活用できる制度が大きく異なります。
個人事業主は1月1日から12月31日までの暦年で所得税が計算されるため、年内に購入・納品・支払いを完了させたものが当年の経費となります。また、所得が増えるほど税率が高くなる超過累進税率が適用されるため、利益が大きい年ほど経費化や所得控除の圧縮効果が高くなります。
一方、法人は事業年度(決算月)ごとに法人税が計算されるため、決算期に応じたスケジュール管理が基本となります。ただし、役員報酬の改定ルールや年末調整の手続き、各種共済の年払い手続きなど、暦年である12月末を基準として締め切られる項目も少なくありません。
自店舗の事業形態に合わせて「12月31日までに完了すべき手続き」と「決算期末までに実施すべき施策」を明確に切り分けることで、無駄のない税負担の軽減が可能になります。
1.3 12月31日が期限の税務手続きを先に押さえる
節税策の検討に入る前に、12月31日を過ぎると取り返しがつかない手続きを確認しておきましょう。設備投資や経費計上が「やったほうがよいこと」であるのに対し、これらは「逃すと選択肢そのものがなくなること」です。
消費税の簡易課税制度選択届出書
今年は特に重要です。
インボイス制度を機に課税事業者になった方の多くが利用してきた「2割特例」(納付税額を売上税額の2割とする措置)は、令和8年(2026年)9月30日を含む課税期間をもって終了しました。個人事業者の場合、令和8年分の確定申告が最後の適用となります。
終了後は、令和9年分・令和10年分に限り「3割特例」が設けられていますが、対象は個人事業者のみです。令和11年分以降は、本則課税か簡易課税で計算することになります。
令和9年分から簡易課税を選択したい場合、「消費税簡易課税制度選択届出書」の提出期限は2026年12月31日です。期限を過ぎると遡って選択することはできず、自動的に本則課税となります。
美容業は簡易課税の第5種事業(みなし仕入率50%)、店販商品の売上は第2種事業(みなし仕入率80%)に該当します。本則課税と簡易課税のどちらが有利かは、材料仕入や設備投資の予定によって変わります。インボイス登録をしている方は、年内に必ず試算を行ってください。
消費税課税事業者選択届出書(開業初年度の方)
今年開業された方は、こちらも12月31日が期限です。開業年は原則として免税事業者ですが、あえて課税事業者を選択することで、内装工事や設備投資にかかった消費税の還付を受けられる場合があります。
内装工事に数百万円を投じている場合、還付額は数十万円規模になることもあります。ただし原則2年間は課税事業者を継続する必要があるため、還付額とその後の納税額を通算して判断してください。
2. 個人事業主の美容師が年内にやるべき節税対策
個人事業主としてサロンを経営する美容師は、1月1日から12月31日までの所得に対して所得税や住民税、個人事業税が課されます。利益が出ている場合は、年内のうちに適用可能な控除の条件を整え、計上できる経費を漏れなく洗い出すことで、翌年の納税額を抑えられます。
2.1 青色申告特別控除65万円を確実に適用する準備
所得から最大65万円を差し引く青色申告特別控除を受けるには、複式簿記での記帳に加えて、e-Taxによる電子申告または電子帳簿保存を行う必要があります。これらの条件を満たせない場合は控除額が55万円、または10万円に減額されるため、年内に以下の準備を進めることが重要です。
- 日々の売上や材料仕入れ、消耗品費などの未処理データを年内に会計ソフトへ入力する
- e-Taxを利用するためのマイナンバーカードとICカードリーダー、またはマイナンバー読み取り対応スマートフォンを用意する
- カラー剤やシャンプーなどの店販商品について、12月31日時点の在庫を数える年末棚卸しの手順を確認する
記帳漏れや領収書の紛失があると年明けの申告作業が滞り、期限内申告の要件を逃すリスクが生じます。12月中に入出金記録をすべて照合し、帳簿を最新の状態にしておく必要があります。
年末の駆け込み仕入れは節税になりません
ここで、よくある誤解を解いておきます。「今年は利益が出そうだから、年末にカラー剤や店販品をまとめて仕入れておこう」という方法は、節税になりません。仕入れた金額のうち、12月31日時点で使い切っていない分・売れ残っている分は「棚卸資産」として資産計上され、売上原価から除かれます。つまり経費にならず、利益も減りません。
結果として、現金だけが出ていき、節税効果はゼロになります。在庫として現金が固定化される分、資金繰りはむしろ悪化します。
節税のために年内に支出するのであれば、その年に使い切るもの、あるいは後述する設備投資(年内に納品・稼働させるもの)に充てるのが合理的です。仕入れは必要な分を必要なときに行い、年末棚卸しで正確な在庫数を把握することに注力してください。
2.2 家事按分を見直してサロン関連経費を漏れなく計上する
自宅兼サロンで開業している場合や、自宅の一角で予約管理・SNS更新・経理作業を行っている場合は、プライベートと事業の双方に関連する支出を「家事按分」として経費化できます。税務調査で説明できるよう、使用面積や使用時間などの合理的な基準に基づいて事業割合を算出することが求められます。
美容室経営で家事按分の対象となりやすい主な費目は次のとおりです。
- 家賃:自宅兼店舗の総床面積に対する施術スペースや事務スペースの割合で按分
- 電気・水道・ガス代:営業時間や使用日数、コンセントの数などの使用実態に応じて按分(水光熱費を多く使う施術内容の場合は合理的な説明が必要)
- 通信費:予約管理や集客用SNSの運用、顧客対応に使用するスマートフォンの通信料や自宅のインターネット回線費用を作業時間割合で按分
- 自動車関連費用:講習会への参加や材料の買い出し、出張カットに自家用車を使う場合のガソリン代、車検代、保険料などを走行距離や利用日数で按分
年内に按分比率の根拠となる記録や契約書、領収書を整理し、按分計算を確定させておくことで、経費の計上漏れを防げます。
2.3 ふるさと納税を活用した住民税と所得税の負担軽減
ふるさと納税は、自治体への寄付を通じて所得税の還付と翌年度の住民税の税額控除を受けられる制度です。実質自己負担額2,000円を除いた全額が控除対象となるため、年間の見込み所得から上限額を算出して12月31日までに寄付決済を完了させる必要があります。
個人事業主がふるさと納税を利用する際の留意点は以下のとおりです。
- 寄付上限額の基準となるのは給与収入ではなく、その年の「総所得金額等(売上から必要経費と青色申告特別控除を引いた金額)」であるため、12月時点の利益予測をもとに上限枠を算出する
- 個人事業主は確定申告を行うため、「ワンストップ特例制度」は利用できず、確定申告書に寄付金受領証明書を添付して申告する
- 決済日が年をまたぐと翌年の控除扱いになるため、クレジットカード等の決済処理を12月31日中に完了させる
サロンで使用するタオルや消耗品、生活に必要な日用品などを返礼品として選定すれば、実質的な支出を抑えながら翌年の税負担を軽減できます。
2.4 共済制度への加入・前納で所得控除を積み増す
年内に手続きを完了させれば当年の控除になる制度として、共済への加入・前納があります。設備投資のように現金が社外に出ていくわけではなく、将来の自分や事業のための積立である点が大きな違いです。
小規模企業共済(個人事業主向け)
個人事業主が廃業・引退時に受け取る退職金を自分で積み立てる制度で、掛金が全額「小規模企業共済等掛金控除」の対象になります。
・掛金:月1,000円〜7万円(500円単位)
・年間最大84万円が所得控除
注目したいのが前納制度です。12月中に翌年分をまとめて前納すれば、1年以内の前納分をその年の控除に加算できます。つまり、12月に加入して1年分を前納すれば、初年度から大きな控除を取れる可能性があります。
ただし、加入期間が短いうちに任意解約すると受取額が掛金を下回る場合があるため、継続して支払える金額で設定することが前提です。
iDeCo(個人型確定拠出年金)
こちらも掛金全額が所得控除の対象です。2026年12月1日施行の改正により、個人事業主(第1号被保険者)の拠出限度額が月6万8,000円から7万5,000円(年90万円)に引き上げられます(実際の掛金引落への反映は2027年1月拠出分から)。
小規模企業共済と併用すれば、両制度で年間174万円の所得控除が可能です。ただしiDeCoは60歳まで引き出せないため、手元資金の余裕を踏まえて判断してください。
経営セーフティ共済(中小企業倒産防止共済)
取引先の倒産による連鎖倒産を防ぐための共済で、法人・個人事業主とも利用できます。
・掛金:月5,000円〜20万円
・年間最大240万円を必要経費(法人は損金)に算入
・前納も可能
ただし、令和6年10月1日以後に解約した場合、解約日から2年を経過する日までに支払った掛金は損金・必要経費に算入できません。「解約してすぐ再加入」という使い方はできなくなっていますので、加入のタイミングは慎重に検討してください。
なお、小規模企業共済やiDeCoが所得控除であるのに対し、経営セーフティ共済は必要経費である点が異なります。経費になるため事業所得そのものが減り、国民健康保険料や個人事業税の計算にも影響します。
3. 法人化している美容室が年内に取り組むべき節税対策
法人の節税は決算期を基準に行うのが基本ですが、12月決算法人の期末対策や、暦年(1月〜12月)で課税される個人の所得税・社会保険料を抑える施策は年内の実行が不可欠です。役員個人の手残りを増やしながら法人の利益を適正に圧縮する手法を確認しましょう。
3.1 役員報酬の適正化と事前確定届出給与の確認
役員報酬を法人の損金(経費)にするためには、原則として事業年度開始の日から3か月以内に決定した一定額を毎月支給する「定期同額給与」のルールを守る必要があります。利益が出ているからといって年内に役員報酬を突発的に増額しても、増額分は損金として認められません。
役員に賞与を支給する場合は「事前確定届出給与」の届出内容を再確認してください。税務署へ事前に届け出た支給日と支給金額が1円・1日でも異なると、損金算入が認められなくなります。12月支給予定として届け出ている場合は、資金繰りを調整して必ず期日通りに指定金額を支給する準備を年内に整えてください。
3.2 社宅制度の導入による役員個人の税負担軽減
役員が住む賃貸住宅を法人契約に切り替える「役員社宅」の導入は、効果の高い節税策です。役員個人が給与から家賃を支払うのではなく、法人がオーナーと賃貸借契約を結び、家賃の一部を役員から徴収する形をとります。
税務上の基準に基づいて算出した「賃貸料相当額」を役員から家賃として受け取れば、法人が支払う家賃と役員からの受取額との差額を法人の損金に算入できます。賃貸料相当額は、小規模住宅(法定耐用年数30年以下の建物で床面積132㎡以下、30年超の建物で99㎡以下)の場合、次の合計額で計算します。
1. その年度の建物の固定資産税課税標準額 × 0.2%
2. 12円 × その建物の総床面積(㎡)÷ 3.3
3. その年度の敷地の固定資産税課税標準額 × 0.22%
実務上、この計算結果は家賃の10%〜20%程度になることが多く、残りの80%〜90%を法人の損金にできる計算です。ただし、床面積が基準を超える場合は別の計算方式となり、役員の負担割合は大きくなります。また、プール付きの住宅など社会通念上一般的でない「豪華社宅」は、この制度の対象外です。
固定資産税課税標準額は、物件所有者に依頼するか、市区町村で固定資産課税台帳の閲覧請求を行って確認します。年内の導入に向けて、物件の契約状況や社宅規程の整備を進めましょう。役員側も給与天引きで自己負担額が減るため、所得税・住民税および社会保険料の負担を合法的に引き下げることが可能です。年内の導入に向けて物件の契約状況や規程の整備を進めましょう。
3.3 出張旅費規程の整備による非課税日当の活用
美容室経営では、他店舗の臨店指導、外部セミナーやヘアショーへの参加、メーカーの展示会視察など、役員やスタッフの移動が多く発生します。あらかじめ「出張旅費規程」を作成・運用していれば、実費精算する交通費や宿泊費とは別に「日当」を支給できます。
規程に基づいて支給された日当は、法人の損金として計上できるうえに、受け取る個人側でも所得税が非課税となり社会保険料の算定対象からも除外されます。さらに、法人側では消費税の仕入税額控除の対象にもなります。日当の金額は同規模の他社水準に照らして妥当な範囲(役員で数千円〜1万円程度)に設定し、年内の出張記録と出張報告書をセットで保存する運用体制を確立してください。
4. 美容室の設備投資を活用した年内の節税ポイント
年内の利益が多く出そうな場合、必要なサロン設備を前倒しで購入・刷新することで、経費計上や税額控除による大幅な節税効果が得られます。ただし、設備投資で当期の税負担を軽減するためには、年内に代金を支払うだけでなく、12月31日までに納品されサロン内で実際に使用を開始していることが必須条件となります。
4.1 少額減価償却資産の特例を活用したセット面やシャンプー台の刷新
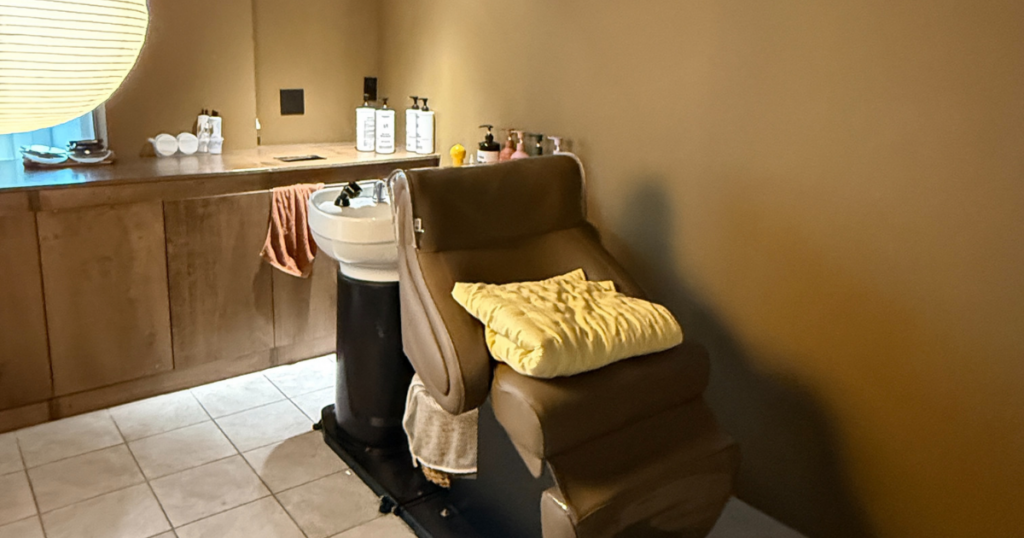
青色申告を行っている個人事業主や、資本金1億円以下の中小法人は「少額減価償却資産の特例」を活用できます。通常、10万円以上の設備は耐用年数に応じて数年かけて減価償却しますが、この特例を使えば取得価額が40万円未満の資産について、年間合計300万円を上限に購入年の経費として一括計上できます。
この特例は令和8年度税制改正で拡充され、取得価額の基準が「30万円未満」から「40万円未満」に引き上げられました(令和8年4月1日以後に取得したものが対象。適用期限は令和11年3月31日まで)。従来は対象外だったシャンプー台やセット面も、一括経費化の対象に入るケースが増えています。
美容室における具体的な活用例は以下の通りです。
- 1台あたり20万円台のセット面用チェアやミラーの買い替え
- 40万円未満の独立型シャンプーボウルや施術用ワゴンの一括購入
- 高機能ドライヤー、ヘアアイロン、スチーマーなどの施術機材の複数導入
- 顧客管理やレジ会計に使用するタブレット端末やパソコンの刷新
1点あたりの金額が税込(免税事業者の場合)または税抜(税抜経理の課税事業者の場合)で40万円未満であれば対象となります。複数台をまとめて購入しても、1台あたりの価格で判定されるため、古くなった器具を年内にまとめて更新する際に適しています。
なお、この特例で全額を経費にした資産も、償却資産税(固定資産税)の申告対象になります。所得税・法人税と償却資産税では扱いが異なる点にご注意ください。10万円以上20万円未満の資産については「一括償却資産」(3年均等償却)を選ぶと償却資産税の対象外になるため、両者を比較して選択してください。
4.2 中小企業投資促進税制などの税額控除の確認
高性能なサロン機器や基幹システムを導入し、まとまった設備投資を行う場合は「中小企業投資促進税制」などの優遇措置が適用できるか確認します。
高性能なサロン機器や基幹システムを導入し、まとまった設備投資を行う場合は、優遇措置が適用できるか確認します。ただし、美容室の設備がどの制度の対象になるかは慎重な判断が必要です。
中小企業投資促進税制
一定の設備投資について、取得価額の30%の特別償却、または7%の税額控除(資本金3,000万円超の中小法人は特別償却のみ)を選択できる制度です。適用期限は令和9年3月31日までです。
ただし、対象となる設備は限定されています。
・機械装置:1台160万円以上
・測定工具・検査工具:1台120万円以上(または1台30万円以上で合計120万円以上)
・ソフトウェア:70万円以上
・一定の貨物自動車、内航船舶
ここで注意したいのが、「器具備品」は対象に含まれないという点です。美容室のシャンプー台、セット面、施術機材は税務上「器具備品」に分類されるため、この制度の対象にはなりません。美容室で該当しうるのは、主に70万円以上のソフトウェアということになります。
中小企業経営強化税制
経営力向上計画の認定を受けたうえで対象設備を導入した場合に、即時償却(全額を一括経費計上)または最大10%の税額控除が認められる制度です。こちらは器具備品も対象に含まれます。適用期限は同じく令和9年3月31日までです。
【令和7年度・令和8年度の改正にご注意ください】
・C類型(デジタル化設備)は令和7年4月1日をもって廃止されました。予約・顧客管理ソフトなどを対象とする場合
は、A類型(生産性向上設備)として工業会等の証明書を取得して申請する方法が一般的です
・B類型(収益力強化設備)の投資利益率要件が、年平均5%以上から7%以上に引き上げられました
・器具備品の取得価額要件が、令和8年度改正で30万円以上から40万円以上に引き上げられました
税額控除は経費算入とは異なり、算出された所得税額や法人税額から直接差し引かれるため、極めて高い節税メリットがあります。ただし、工業会等による証明書の発行や経営力向上計画の認定といった事前手続きが必要で、申請から認定まで1か月以上かかることも珍しくありません。
年内の適用を目指す場合、今から着手しても間に合わないケースがあります。設備の納期確認とあわせて、速やかに税理士へ相談してください。
税額控除は経費算入とは異なり、算出された所得税額や法人税額から直接差し引かれるため、極めて高い節税メリットがあります。ただし、制度の適用には工業会等による証明書の発行や経営力向上計画の認定といった事前手続きが必要となるため、年内の適用を目指す場合は納期の確認とあわせて速やかに税理士へ相談を進める必要があります。
5. まとめ
美容室の年内節税は、まず年間の売上と見込み利益を早期に試算し、納税額の目安を把握することから始まります。
個人事業主は青色申告特別控除65万円の適用準備や家事按分の見直しを行い、法人は社宅制度の導入や出張旅費規程の整備を進めることで課税所得を適正に圧縮できます。さらに、セット面やシャンプー台の刷新など、少額減価償却資産の特例や中小企業投資促進税制を活用した設備投資は、年内の事業供用が適用条件となります。自店の形態に応じた対策を計画的に実行しましょう。
※本記事に記載した制度内容は2026年10月時点の情報に基づいています。少額減価償却資産の特例は令和8年度税制改正により取得価額基準が40万円未満に引き上げられ、適用期限は令和11年3月31日までです。中小企業投資促進税制・中小企業経営強化税制の適用期限は令和9年3月31日までで、経営強化税制のC類型(デジタル化設備)は令和7年4月1日に廃止されています。消費税の2割特例は令和8年9月30日を含む課税期間で終了しました。節税策の有利不利は個々の事業内容や利益水準によって異なり、制度の適用には事前手続きを要するものもあります。実行前に必ず税理士にご相談ください。
この記事を書いた人
関連記事
-
 初めてでも迷わない!美容室オーナーの年末調整、何をすればいい?必要書類の回収から計算までの全手順
-
【完全保存版】【まとめ】独立を決めたら最初にやること一覧!初心者が迷わず進める手順書
-
美容室で必須となる保健所の手続き、開業何日前から動くべき?オープン日に絶対間に合わせるための全手順
-
美容室の内装工事費の相場と見積もりで確認すべき点|失敗しない店舗づくりのコツ
-
美容室は個人事業と法人、どちらで始めるべき?開業前に知るべきメリット・デメリットと判断基準
-
開業届と青色申告承認申請書、いつ出せばいい?損しないための提出タイミングと期限まとめ
-
美容室の開業資金、自己資金はいくら必要?開業を叶えるための準備と資金計画の立て方
-
美容師が独立したら税金管理はどうする?開業後に知っておきたい税金の基本